「养老院不行了」是这周最流行的误读。把民政部的数据拆开看:减掉的和长出来的,不是同一类床位。
空置的养老院走廊(示意)|图源:AI 生成
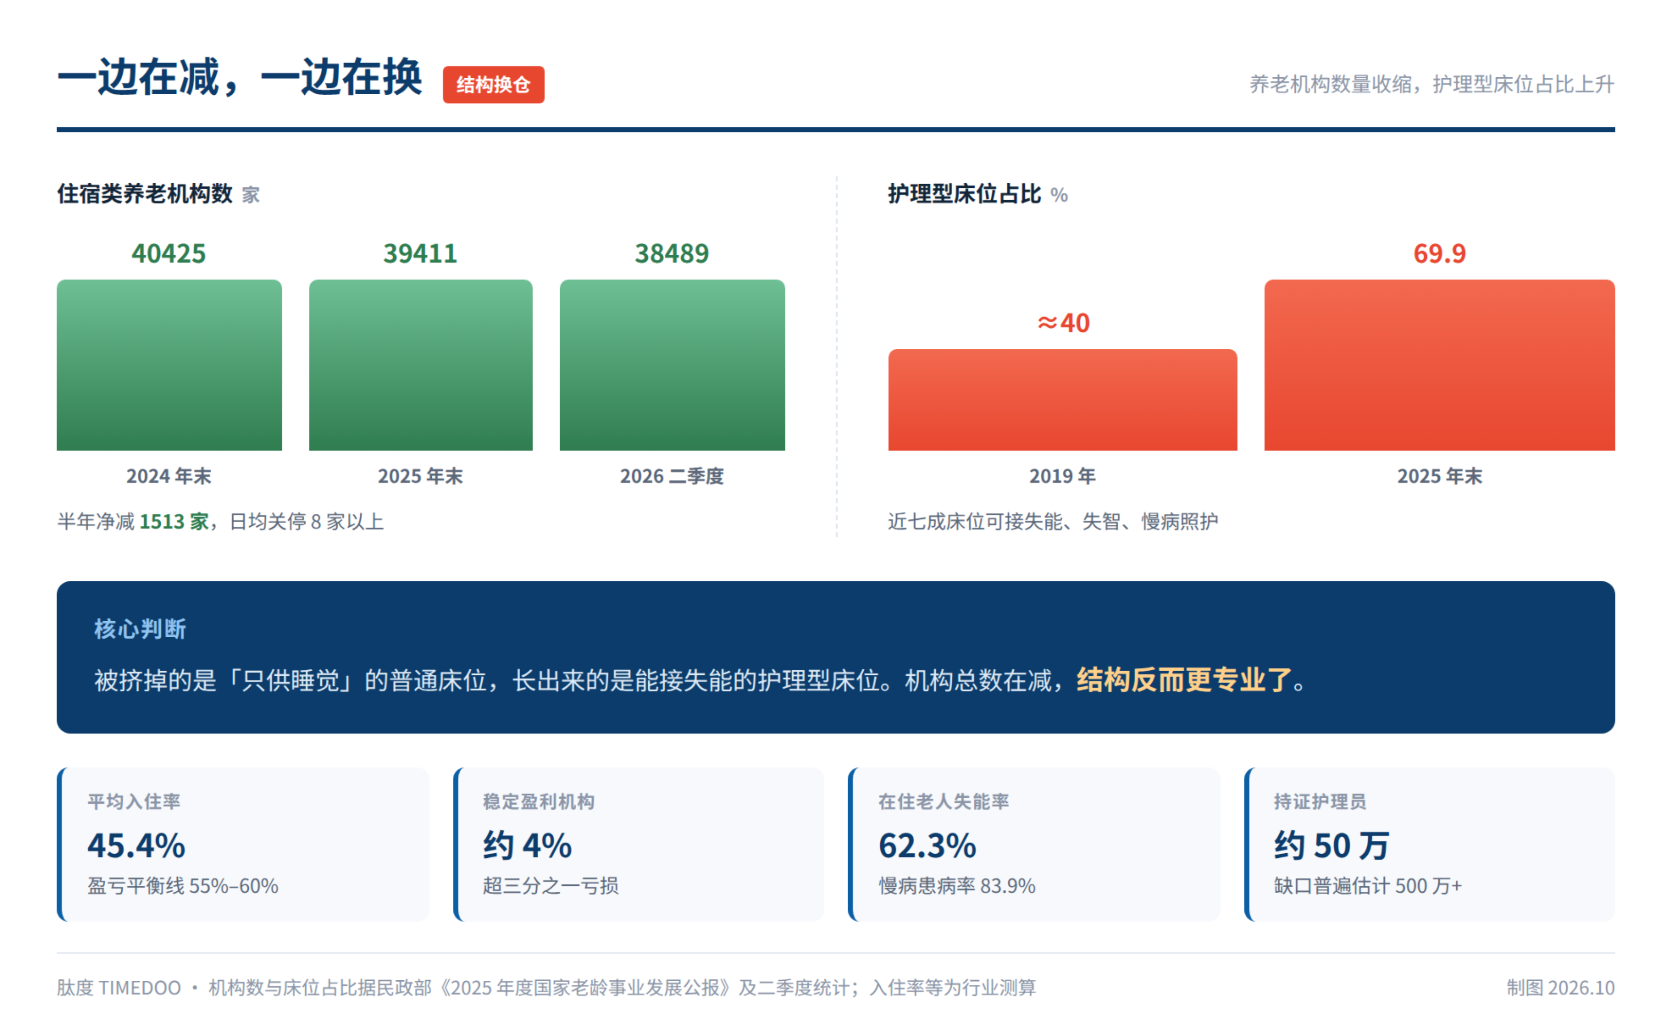
民政部 2026 年二季度的数据里有一组对照:全国住宿类养老机构降至 38489 家,比 2025 年末净减 1513 家——平均每天关掉八家以上。同期,全国 60 岁以上人口一年新增 1307 万,总数达到 3.23 亿。
老人越来越多,收老人的地方越来越少。这两条曲线交叉的瞬间,很容易读出一个结论:养老院不行了。
但把床位结构的数据摆在一起看,结论要改一个字——不是「不行了」,是「换了」。截至 2025 年末,全国养老床位 767.9 万张,其中护理型床位占比 69.9%(《2025 年度国家老龄事业发展公报》)。而这个比例在 2019 年还只有四成左右。
减掉的和长出来的,不是同一类床位。
一、真正被挤掉的,是那张「只供睡觉」的床
先算一笔账。
养老院的收入按人头算,成本按床位算。单床月运营成本约 3000 元,其中人力占 45% 到 55%,餐饮再占 15% 到 20%。老人没住进来,这些钱一分不少。而全国养老机构平均入住率长期在 45% 上下,床位利用率约 42%,行业公认的盈亏平衡线在 55% 到 60%。
也就是说,大多数机构从开业第一天起就站在盈亏线下方。
河北农村的例子很典型:一位经营者 2023 年把冷库改成养老院,四十多张床,完全失能老人每月收两千元左右。护工越来越少,最后只剩他和妻子、姐姐三个人撑着,在住老人不到十个,2025 年他关掉养老院去开专车了。
安徽的另一位经营者算的是另一笔账:七十张床位的平房院子,月费两千到三千元;消防水箱、喷淋系统这些合规投入,对几十张床位的小院来说接近一百万元。涨价会劝退家属,不改又过不了安全和合规的关。他选择关停。
还有一条路过去也被用过——预收费和押金滚动现金流,用新收的钱补旧账。现在这条路堵上了:养老服务费预收周期最长不超过 12 个月,押金和会员费必须存入专用存款账户。
收入端被支付能力封死,支出端被合规成本抬升,中间那点缝隙,就是关停潮真正发生的地方。
机构数在减、护理型占比在升:一场结构换仓|制图:肽度 TIMEDOO
二、但空着的床位,和家属想找的床位,不是同一种东西
如果只看入住率 45%,会得出「床位过剩」的判断。可现实是另一副样子。
2025 年末全国养老床位总量同比下降,但护理型床位是净增的——一边在减总量,一边在提结构。今天真正住进机构的老人,失能率 62.3%、失智率 16%、慢性病患病率 83.9%。家属选机构时先问的两句话是:有没有护士?能不能对接医院?
只配护工、不配医护的小院,床位就空在那里。
云南保山的数据更直白:全市 39 家养老机构撤并了 22 家,理由写的是入住率低、运营成本高;全市床位空置率 56.27%,部分乡镇敬老院核定 60 张床,实际住了 4 个人。
另一头,上海徐汇一家由旧酒店改造、嵌在成熟社区里的机构,日常入住率长期高于 95%,门口还有老人在排队。它的做法不是把老人「收进来」,而是把服务「送出去」——护理团队辐射周边 15 分钟车程的居家老人,虚拟床位累计服务超过 500 人次。
同样叫「养老院」,一个在关门,一个在排队。差别不在床位数,在能提供什么。
三、支付能力:那道更硬的墙
结构换仓解释了「谁在关门」,但还有一层更根本的约束——老人的钱包。
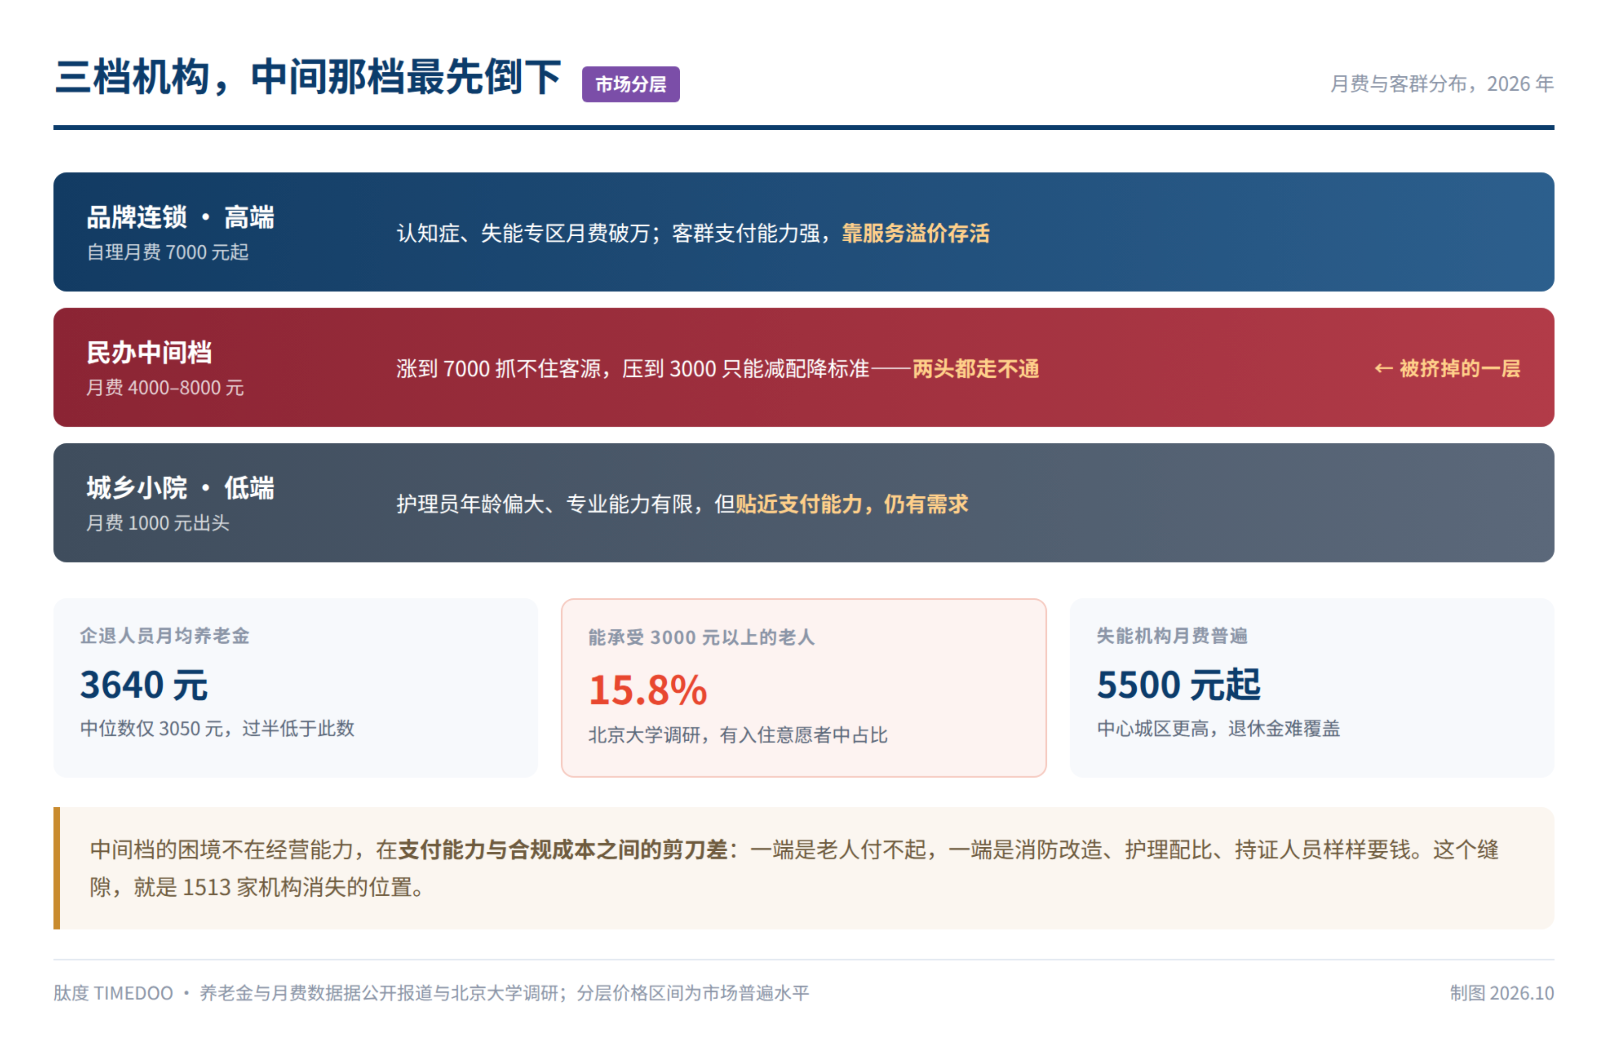
2026 年全国企业退休人员月人均基本养老金约 3640 元,中位数只有 3050 元,超过一半的企退老人每月到手不到 3050 元。而市面民办养老院月费大多在 4000 到 8000 元区间,能接收失能老人的机构月费普遍在 5500 元以上,中心城区更高。
北京大学一项调研里,有入住机构意愿且能承受 3000 元以上的老人,只占 15.8%。
一位河北的经营者把双人间从每月 6000 元降到 2300 元,挂了三个月,等来两个电话——一个问能不能再便宜,一个问这么便宜是不是快倒了。
这就是 2026 年 10 月那份文件要处理的现实。国家发展改革委、民政部、国家卫健委联合印发《关于进一步完善价格形成机制 推动普惠养老服务提质扩面的指导意见》(发改价格〔2026〕1476 号),首次在国家层面把养老机构分成三类:兜底保障型(主要收住特困和经济困难失能老人,基本服务费政府指导价,特困老人免费)、普惠支持型(公建公营、公建民营及接受政府支持的社会办机构,床位费与护理费作为「基本服务费」管理)、完全市场型(收费交给市场)。
定价原则六个字:补偿成本、合理盈利。
这句话要同时回答「住得起」和「活得下去」。文件还要求所有收费进目录清单,清单之外一律不得收取,收费标准动态评估周期原则上不超过 3 年。
三档机构,中间那档最先倒下|制图:肽度 TIMEDOO
四、比空床更难补的,是人
即便钱和价格都理顺了,还有一道墙:招不到人。
全国持证养老护理员约 50 万人,缺口普遍估计在 500 万以上。养老机构职工中持证护理员占比 47.4%——意味着超过一半的一线照护由未持证人员承担。一份近三万人的调查显示,从业者中 40 到 59 岁占 83%,30 岁以下不到 2%,新入职护理员流失率 40% 到 50%。
一家机构想转型做失能照护,房间可以改、设备可以买,招不到能上手的人,转型就停在纸面上。
2027 年 8 月 1 日,两项强制性国家标准将实施,《养老机构基本规范》把护理员配比从「倡导」变成「必须达标」。对本来就靠低配低价运转的小机构,这是一道过不去的坎——也正是结构调整最直接的推手。
五、换仓之后,剩下的是什么
把这条线索串起来,养老机构数量减少更像是一次产业结构出清:
- 靠「管吃管睡」、床位百来张、入住率三四成、护工年纪偏大的中间档民办机构,正在退出
- 能接失能、接慢病、接半夜突发状况的护理型床位,在增加
- 往上一档的品牌机构(自理老人月费七千起、认知症专区破万)和往下一档的城乡小院(月费一千出头)各自存活,中间那一层被挤掉了
这个判断有两层含义。对行业,是一次不得不做的升级;对家庭,是「找一家养老院」这件事正在变贵、也变得更专业。
而真正的解题变量,可能不在机构这一侧。长期护理保险参保已超 3.2 亿人、基金累计支出 1142 亿元、定点机构 1.3 万家——支付方从家庭随机支出变成稳定需求,这是过去几年护理型床位能长起来的底层原因。2028 年底长护险将基本实现全覆盖,从现在到那时,是服务网络铺开与人才队伍成形的时间窗口。
一句话总结
机构的扩张可以压缩在政策周期内完成,人的培养和认定却不行。
参考资料
1. 民政部、全国老龄办:《2025 年度国家老龄事业发展公报》,2026-07-31
2. 民政部 2026 年二季度统计数据(住宿类养老机构 38489 家)
3. 国家发展改革委、民政部、国家卫生健康委:《关于进一步完善价格形成机制 推动普惠养老服务提质扩面的指导意见》(发改价格〔2026〕1476 号),2026-10-16
4. 中共中央办公厅、国务院办公厅:《关于加快建立长期护理保险制度的意见》,2026-03
5. 国家医保局:长期护理保险参保及基金支出数据,2026-09
6. 《第五次中国城乡老年人生活状况抽样调查基本数据公报》
7. 腾讯新闻、腾讯网关于养老机构关停与经营现状的实地报道,2026-10-22 至 10-27
说明:「关停潮」指机构数量与床位总量收缩,同时伴随护理型床位占比提升的结构性调整,不代表养老服务业整体萎缩。入住率、盈亏平衡线、单床成本等数据来自行业测算与调研,非官方统计;护理型床位占比采用公报口径(69.9%),另有媒体报道口径 67.5%,两者并存。
作者:王柱華
审编:李丽
(扫码咨询)
广东省境合咨询顾问有限公司(简称“境合”),2020年创立于广州,深耕存量物业康养产业转型与升级,是创新范式驱动的全链条解决方案运营商。公司构建”战略咨询—空间设计—医养链运营—招商营销”四位一体能力架构,覆盖从产业研判、资产诊断、战略定位、空间规划到运营落地与价值变现的全周期服务闭环。不同于传统咨询”方案交付即终止”的短周期模式,境合以”策划引领、设计落地、运营反哺、AI数字获客”为闭环长周期价值共建范式,确保战略意图在投资研判、建设实施、持续运营、迭代升级的全链路中一以贯之。公司聚焦三大战略级产品线—医康养服务综合体、泛健康商业综合体、银发经济产业园,每条产品线均配备从可行性论证、业态规划、空间设计、产业导入、运营体系搭建到持续招商与AI品牌传播的一站式解决方案,为城市闲置资产、低效商业空间及待转型的存量物业提供可度量、可执行、可持续的价值再造路径,实现从物理空间更新到现金流重构的深度跃迁。

评论 (0)