


01
年轻时可以没钱,但是老年时必须要积累一定的财富,否则你无法想象老年生活的窘迫性,甚至很惨,当代年轻人和中年人一定要思考在退休钱如何多增加收入,如何通过合理配置给自己退休生活做正确的配置。
中国的老龄化和日本相比还是有些差距,但是追赶起来是非常快的,毕竟日本的国民富裕程度远超我们,他们比我们应对养老的储备是相对充足的,由于过去因为有些特殊原因,是我们的人口老化基数加快的速度比其他国家要快。这种特殊性目前为止咱们是独一份,也无作业可抄,没有现成的国际经验可以照搬。
这一现象背后,深刻地反映了我国人口结构的巨大变迁,特别是人口红利的转变以及新生儿数量的锐减,对我们的养老保障体系提出了全新挑战。在这种情况下,养老配置,带有储蓄功能的灵活性和被动分红功能的产品,显得尤为重要。
中国与印度,作为全球人口规模数一数二的大国,在人口出生态势上却走出了截然不同的轨迹。中国的人口出生高峰期带有鲜明的政策烙印,呈现集中爆发的特征;而印度的人口增长模式则相对更为多元复杂,不能简单归结为均衡增长。
回溯中国的人口发展历程,政策对人口出生的影响极为深远。20 世纪 50 年代至 70 年代初,新中国成立后百废待兴,彼时国家鼓励生育,社会环境稳定、医疗卫生条件改善,使得人口出生率居高不下,迎来 “第一次人口增长高峰”。紧接着,三年困难时期后,经济逐步复苏,民众积压的生育意愿强烈反弹,开启了补偿性生育的 “第二次人口增长高峰”,这一时期平均每年出生人口高达 2688 万人,出生率平均水平在 36.8%。
到了 80 年代,60 年代初 “第二次人口生育高峰” 出生的人群步入生育年龄,叠加《中华人民共和国婚姻法》修改后部分人提前婚育,催生了 “第三次人口增长高峰” 。但自 70 年代起,中国开始推行计划生育政策,人口出生率迅速下降,从 1971 年的 30.7%骤降至 1980 年的 18.2%。
此后,计划生育成为基本国策,人口增长得到有力控制。直至 2013 年逐步放开单独两孩政策,2015 年实施全面两孩政策,2021 年推行三孩生育政策及配套支持措施,政策的每一次调整都深刻影响着人口出生数量与节奏。
02
回顾过去几十年,中国享受了巨大的人口红利。在特定时期,生育率的迅速下降使得少儿抚养比降低,同时老年人口比例尚未大幅攀升,大量的劳动适龄人口涌入市场,为经济发展提供了充足的劳动力,这就是我们常说的第一次人口红利。这一时期,劳动力成本相对低廉,众多劳动密集型产业蓬勃发展,推动中国经济实现了高速增长。比如沿海地区的制造业,依托丰富的劳动力资源,迅速崛起并在全球市场占据重要地位。
任何事物都有多面性的影响,比如在特定时期下的人口红利的另一端是教育资源的不均衡所带来的负面影响。
目前社会基本养老保险虽然覆盖范围广,是养老保障的基石,但其保障水平相对有限,仅能满足老年人最基本的生活需求。随着老龄化加剧,未来养老金缺口可能进一步扩大,基本养老保险的替代率逐年下降,仅靠基础社保难以维持退休前的生活水平。
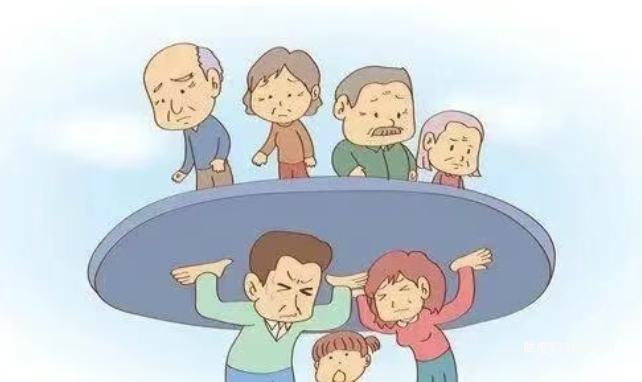
家庭层面,少子化趋势明显,“421” 家庭结构增多,子女赡养老人的经济与精力负担加重,传统家庭养老模式难以为继。与此同时,长寿风险也不容忽视,随着人均寿命延长,退休后可能面临长达二三十年的养老生活,若缺乏合理规划,极易陷入 “人还在,钱却没了” 的困境。
让消费者把人生 “顶峰” 的高现金流收入转化成覆盖 “终身” 的现金流支出,做一个长期规划是当下很多人需要思考的事情。
在这样的大背景下,带有储蓄和分红功能的保险产品能够发挥独特且关键的作用。以分红型年金保险为例,这类产品具有 “固定利益 + 浮动分红” 的特性。一方面,它如同给晚年生活上了一道 “安全锁”,能在约定时间开始,每年或每月给付一笔写进合同的固定养老金,提供持续、稳定的现金流,保障基本生活开销,比如支付日常生活费用、旅游休闲等费用。
另一方面,全球多元化布局的香港分红险:香港保险公司通常采用 70% 股票 + 30% 固收 的投资组合(权益类资产占比高的产品长期收益上限更高)
收益平滑机制:保险公司在投资丰年留存部分收益,用于补贴歉年,以维持分红实现率的稳定性。例如,某公司通过该机制将 30 年分红实现率维持在 95%~105%。
对于养老补充/长期财富增值/传承/子女教育规划等都能满足其功能。特别是未来会有很长一段时间,我们依然处在全球不确定的宏观环境中,而大部分的人都只是单一(人民币)资产是很容易影响财富价值的,而港险的多货币是内地所有保险产品都不具备的核心优势之一,我们可以理解为,一个全球性的资管公司将他们敏锐的眼光投向全球,虽然我们没有实力委托专业团队做家办管理资金,我们的总保费50万/100万依然是类似的模式在打理,且长期回报高于内地。
03
对于我们个人而言,特别是进入到35岁以后,要充分认识到老龄化的趋势和养老的压力,提前做好养老规划。降负债/控物欲,做储蓄/保障现金流,同时要选择带有储蓄和分红功能的保险产品,不要抗拒,先了解其底层逻辑,重点关注分红政策、资金领取方式、保障期限等。当然,结合自身的经济状况和养老目标,合理确定保费支出和保额。
我们要有能力为自己的晚年生活增添保障。这类保险产品在养老保障方面的作用不容小觑,它能为老年人的幸福生活保驾护航,帮助我们从容应对老龄化带来的挑战。
经常去日本/新加坡和中国香港出差时,会看到70多岁的年纪在开的士,在餐厅打工等,每每看到这种情景时常会问自己,老的时候会过怎样的生活?我希望相比父母那代人是自由的,不必整天围绕着孙子孙女做饭做家务没有自我,希望自己是经济独立的,可以去想去的地方旅行,买喜欢的东西;希望自己是优雅地活着,可以和朋友家人一起喝咖啡品尝美食,去看球赛。
为了长期的美好,现在去做/规划/积累。纳瓦尔说,现在要做的是长期可以变轻松的事情;也是人无远虑必有近忧的另外一种翻译。太多现实生活和无数案例告诉我们,成功的人生一定要规划,当然运气也很重要。那就从此刻开始吧!
来源:米宅港研究所















评论 (0)