近日,爱博合创完成数千万元A+轮股权融资,由普禾资本领投,龙岗金控战略跟投。本轮融资将主要用于血管介入手术机器人适应症的拓展与商业化落地,推进智能化自动手术系统和远程手术系统的研发与注册,并加强人才团队建设。
01产业资本密集落子,赛道价值获全球确认
血管介入手术机器人赛道近来连续出现标志性事件。
2026年3月,美国XCath公司完成3000万美元C轮融资,累计融资约9200万美元。本轮由Crescent Enterprises与“手术机器人之父”Fred Moll联合领投,Moll同时出任公司董事长。Moll曾创立直觉医疗(Intuitive Surgical),以达芬奇机器人定义了腔镜手术机器人品类。2026年9月,XCath的Iris系统再获美国FDA突破性医疗器械认定,适应症方向为远程机器人辅助机械取栓。
另一头,2025年9月,西门子医疗与史赛克宣布战略合作,共同开发覆盖卒中与动脉瘤治疗的神经血管介入机器人;2026年8月,这一合作再获加码——美国卫生高级研究计划局(ARPA-H)在其“自主介入与机器人(AIR)”计划下,向西门子医疗提供最高3110万美元资助,研发可在无人直接操作下完成远程机械取栓的机器人系统,史赛克作为子受资助方参与。AIR计划总盘子最高达1.753亿美元,飞利浦、Magnendo等企业同批获得资助。
值得注意的是,西门子医疗2019年曾以11亿美元收购血管介入机器人公司Corindus,2023年收缩其心脏介入机器人业务,如今联手史赛克重返赛道。巨头的进退与重回,本身就是赛道长期价值的注脚。
两起事件还有一个技术层面的共性:XCath与西门子选择的都是主从机械臂路线。血管介入机器人领域长期存在磁控导航与主从机械臂两条路径:前者以Stereotaxis为代表,其无接触操作的设想已在心脏电生理消融等场景中得到验证,但从临床应用看,磁控导管多为专用耗材,与神经、冠脉介入中品类繁多的标准化器械难以兼容,力反馈的不足也限制了其在复杂术式中的拓展,目前临床应用仍集中于电生理领域。
主从机械臂路线则凭借对医生操作手感的还原和对标准耗材的兼容,在神经介入、冠脉介入等更大手术量的领域获得产业级验证——这与爱博合创自2020年成立起坚持的路径一致。
02专科机器人与泛血管平台:两种品类定义
在中国,介入手术室多科室共用是常态:一台DSA设备,上午做冠脉、下午做神经、晚上做外周或肿瘤栓塞。对医院而言,采购决策的核心问题很朴素——一台机器人能覆盖多少手术量。
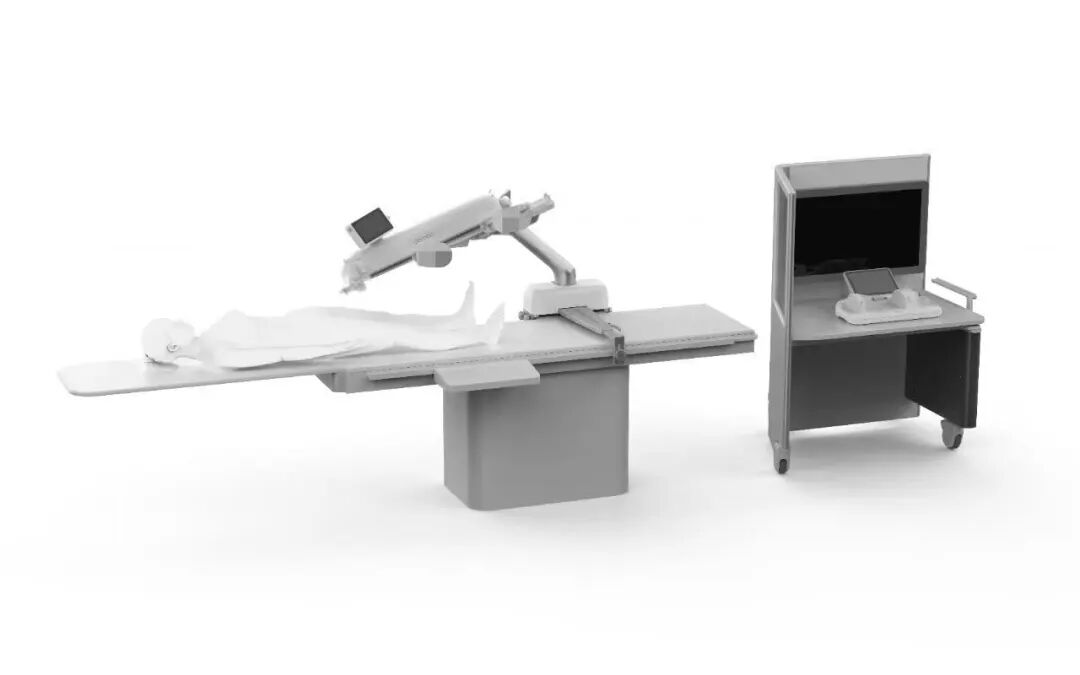
XCath的Iris系统聚焦神经血管机械取栓,西门子与史赛克的合作同样选择神经介入方向。专科机器人回答的是“某类手术怎么做”;而爱博合创的PANVIS STAR®泛血管介入机器人平台从设计之初瞄准的就是神经、冠脉、外周、肿瘤介入的全流程覆盖,回答的是“介入手术室怎么高效运转”。
支撑这一品类定义的是硬件架构。爱博合创自主研发的五通道阵列式驱动系统,可支持导丝、球囊、支架、导管等多器械并行操作,并实现视觉、听觉、触觉三重反馈。在神经介入中,导丝、中间导管、微导管、弹簧圈推送器的四器械协同是常态,多通道架构为这类复杂术式的全流程机器人化预留了冗余。而公开资料显示,以CorPath为代表的早期冠脉介入机器人仅能覆盖部分手术环节,关键步骤仍需医生手工完成。
03商业化验证:从获批上市到多层次临床体系
对投资方而言,比技术叙事更硬的是注册证与临床数据。
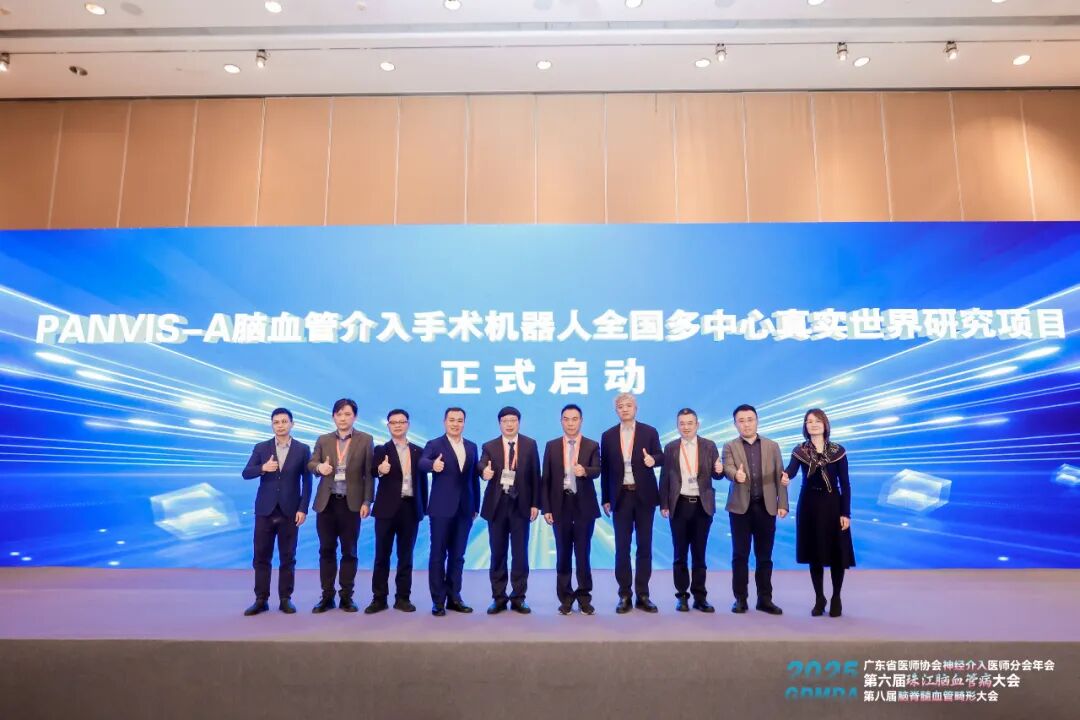
爱博合创第一代产品PANVIS-A®脑血管介入手术辅助操作系统于2024年8月获批NMPA三类证,2025年1月启动首家医院试用,截至发稿已入院17家三甲医院,今年内还将有多家医院陆续开台入院。2025年11月,由广东省人民医院、南方医科大学珠江医院牵头的9家医院多中心真实世界研究启动,系全球首个大规模血管介入机器人上市后真实世界研究。
临床落地节奏正在加快。
上海四一一医院装机后一周内完成7例机器人辅助脑血管造影;苏州大学附属第一医院单日连续完成6台手术,暨南大学附属第一医院实现神内介入与神外介入联合单日5台手术,江苏省人民医院首次开台连续完成4台,浙江大学医学院附属第二医院首次开台连续完成3台;宁波大学附属第一医院、上海四一一医院等医院累计完成手术已超过20例,医生已具备独立操作开台能力。中国人民解放军总医院、山东大学齐鲁医院德州医院、天津医科大学总医院、遂宁市中心医院、邯郸市中心医院、临沂市人民医院、深圳市南山区人民医院、惠州市第三人民医院、中山市人民医院等相继完成装机及首例手术。
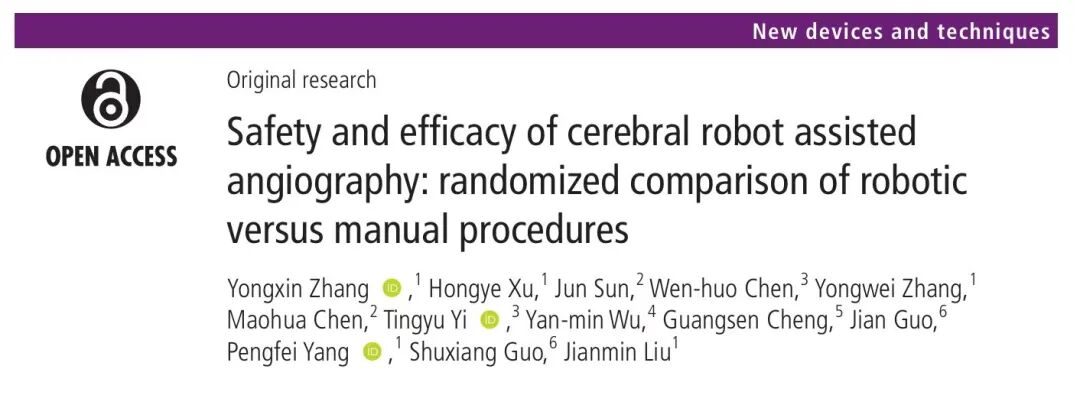
从全国头部三甲到地市级龙头医院,PANVIS-A®已在多个中心完成机器人辅助脑血管造影的临床应用,并形成覆盖粤港澳大湾区、长三角、鲁南、京津冀的多层次验证体系。由刘建民教授团队完成的RCT研究已发表于神经介入领域权威期刊JNIS。
面向冠脉领域,PANVIS STAR®冠脉介入手术控制系统由葛均波院士主持临床启动,已累计完成逾150例PCI注册临床试验入组。其多中心随机对照试验结果于2025年登上TCT大会:机器人组临床成功率97.18%,机器人技术成功率100%、无中转人工,术者医源性辐射降低97.2%。
04远程手术与全自动:下一代竞争的入场券
ARPA-H的AIR计划释放了一个明确信号:AI全自动血管介入手术是全球公认的演进方向。而全自动手术对机器人本体的要求极为系统——AI算法需要多术式、全流程的手术数据喂养;监管审批遵循适应症渐进扩展原则,平台型产品的适应症扩展成本更低;硬件上则需要足够的通道冗余应对复杂术式。三个维度叠加,意味着平台型架构在通往全自动的路径上具备结构性优势。
远程手术是这条路径上的关键验证场,也是爱博合创已有实绩的方向:
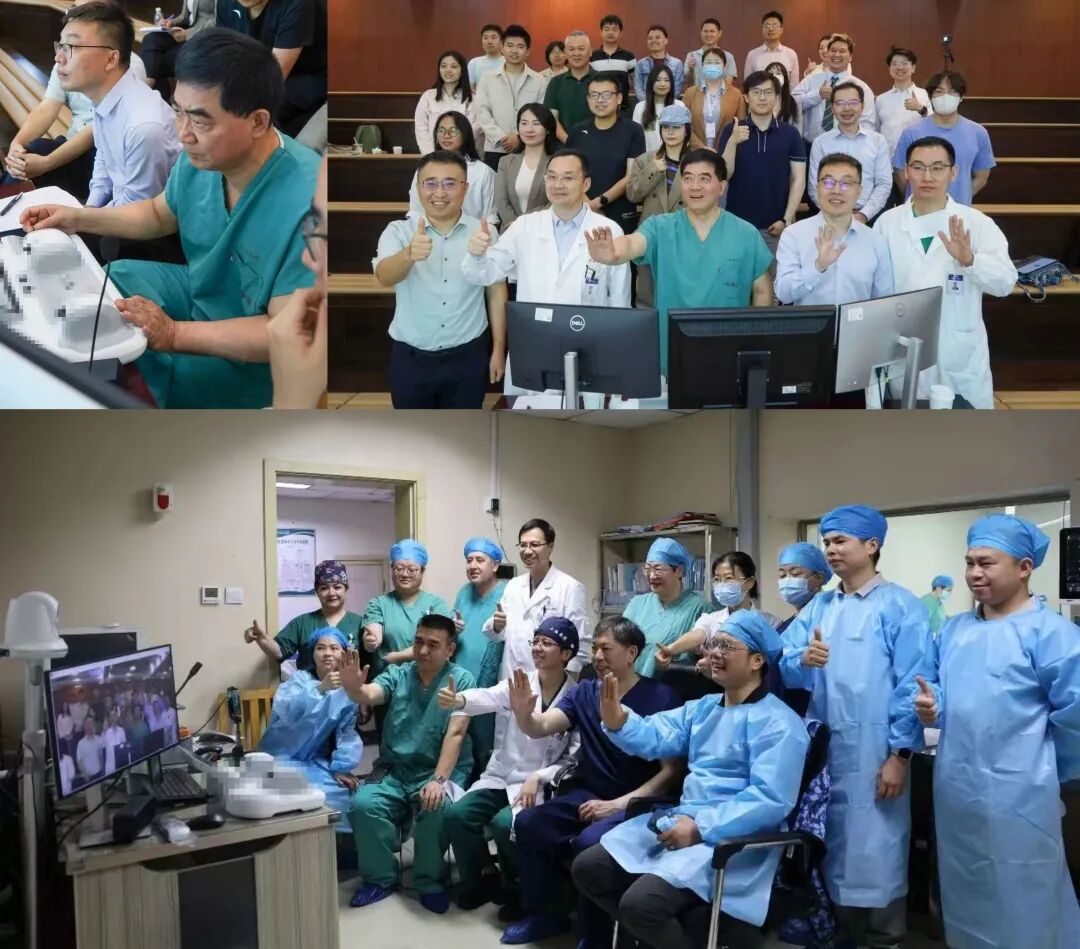
- 2024年5月,葛均波院士在上海通过PANVIS STAR®系统远程操控,为5200公里外新疆喀什二院的患者完成冠脉支架植入,创下全球最远距离心血管介入手术纪录;
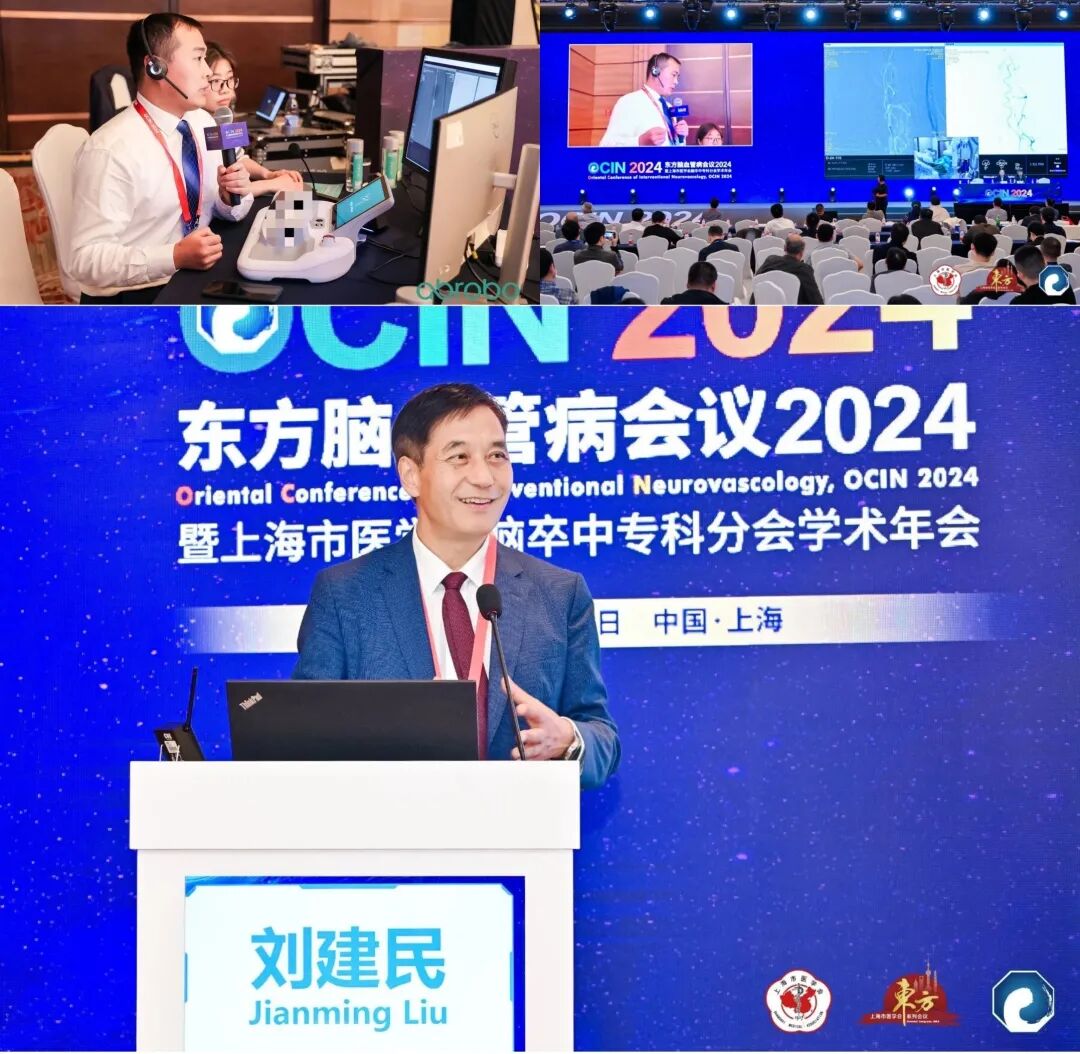
- 2024年10月,东方脑血管病会议(OCIN)上,刘建民教授团队的张永鑫教授操作PANVIS STAR®系统主端,远程遥控动物实验室从端机械臂,全流程演示动脉瘤栓塞术及颅内血管狭窄球囊成型+支架植入术。据会议发布信息,此为全球首例机器人辅助远程脑血管介入动物手术;
- 2026年3月,XCath在巴拿马完成全球首例远程机器人机械取栓(医生端与患者端相距超过120英里),验证了远程取栓的临床可行性;
- 2026年4月,深圳市第二人民医院符鹏程教授通过PANVIS STAR®主端操作器,暨南大学附属第一医院乔宏宇教授和深圳市南山区人民医院郭飞教授在动物实验室现场配合,两地专家实时联动,在2000多公里距离上完成“远程脑血管造影+远程支架植入+远程取栓”动物实验,系国内首例机器人辅助远程脑血管介入取栓动物实验。
- 2026年8月,PANVIS STAR®进一步完成神经介入机械取栓的临床前研究。上海长海医院张永鑫教授与深圳市南山区人民医院郭飞教授、暨南大学附属第一医院乔宏宇教授、深圳市人民医院何奕涛教授远程协同,完成“通路建立—支架植入—血栓建模—导管抽吸—支架取栓—再通评估”全流程动物实验,实现导丝、导管、中间导管及取栓支架等多器械的远程精准递送与协同操作,并支持多专家实时会诊及术中操作权限快速切换。这一进展的意义不止于“远程操作”本身——它验证了将头部神经介入专家的取栓能力通过机器人跨地域复制的可行性,为缓解卒中取栓专家资源分布不均提供了新的技术路径。
爱博合创正在自研智能化自动手术系统,与ARPA-H的资助方向高度契合。
05支付通道打开,行业进入放量窗口
支付端的变量正在兑现。2026年1月,国家医保局印发《手术和治疗辅助操作类医疗服务价格项目立项指南(试行)》,首次为手术机器人辅助操作统一价格立项,按参与程度分设导航、参与执行、精准执行、远程手术四档。2026年4月,湖南省率先落地:四档分别按主手术价格的50%、150%、300%、500%加收,其中精准执行类每例封顶2.6万元,远程手术辅助操作每例封顶3.7万元。广东随后跟进,成为全国第二个落地省份。爱博合创方面表示,其血管介入手术机器人对应的是“精准执行”档,物价立项及收费范围的明确,为血管介入机器人的临床落地与商业化提供了支付端支撑。
市场空间上,Frost & Sullivan数据显示,全球泛血管介入手术量预计2026年达2290万例;据行业统计,中国年治疗性血管介入手术量已超245万台。
普禾资本表示:“血管介入机器人是手术机器人领域尚未充分开发的大市场。爱博合创从高难度的神经介入切入,扩展为泛血管平台,其先进的技术架构和商业化进展是我们本轮领投的核心原因。”龙岗金控的战略跟投,则体现了深圳国资对高端医疗装备产业的持续加注。
据公司披露,爱博合创已布局国内外专利已超580项,其中中国发明专利及海外专利占比66.8%,在血管介入机器人领域位居全球前列,完善的专利布局为公司产品出海做好了准备。公司与中国科学院葛均波院士、上海长海医院刘建民主任、上海中山医院符伟国主任、多伦多大学Vitor Mendes Pereira教授等临床专家深度合作,覆盖心脏、神经、外周血管介入三大领域。自2020年种子轮以来,公司已获得天津仁爱、北京纳通、长岭资本、联想创投、鼎晖投资、雅惠投资、长安私人资本、国中资本等机构的多轮投资。
爱博合创创始人郭书祥教授表示:“血管介入手术机器人的终局是AI辅助的智能化手术平台。泛血管平台在术式覆盖、数据积累和监管路径上具备结构性优势,爱博合创将以此为方向,力争在全自动血管介入手术机器人的全球竞争中占据先机。”
来源:爱博合创

评论 (0)