上周写了脑机接口的临床线:三年,从首例走到处方。这一周轮到资本表态——7 亿元 B 轮落地,资金用途写得清清楚楚,一个字都没提「生态」和「愿景」。
资本流向脑机接口(示意)|图源:AI 生成
上周我们写过脑机接口的临床线:NEO 系统获批、开出国内首张处方、宣武医院的患者植入满三年。临床这条线,三年时间从首例走到了处方。
这一周轮到资本表态。10 月 28 日,脑虎科技宣布完成 7 亿元 B 轮融资,由国投聚力、深创投、勤智资本联合领投,中芯聚源、IDG资本、基石资本、华福证券等十余家机构跟投。这不是今年脑机接口赛道最大的一笔,但它可能是最「老实」的一笔——因为资金用途写得清清楚楚,一个字都没提「生态」和「愿景」。
一、7 亿元,买四样东西
按披露口径,这 7 亿元有四个去向。
第一,买注册。「三全」系统——全植入、全无线、全功能——的多中心注册临床试验和注册审批。今年 7 月 7 日,这套系统已在华山医院启动 GCP 注册临床,由毛颖团队牵头、联合全国近 20 家三甲,是国内首款进入国家三类医疗器械注册临床阶段的硬膜下半侵入式脑机接口产品。此前公司已完成 65 例临床试验。三类证是硬门槛,多中心试验是硬投入,这部分钱花出去,换的是一张通往市场的门票。
第二,买工厂。规划 1.43 万平方米的超级工厂,万套级产能。注意,这是规划而非现实——但资方愿意为此出钱,说明判断已经从「能不能做出来」切换到了「做出来能不能交付」。
第三,买下一代。语言脑机接口迭代,加速视觉脑机布局。
第四,买融合。BCI+AI:用户意图直接调用 AI、连接工具、驱动环境。
四项里有两项(注册、工厂)是完全的工程与合规开支,一项是产品线延伸,只有一项带「故事」属性。资本在为量产和注册买单,这比概念炒作实在得多。
值得留意的还有产地安排:上海研发与临床,江西量产制造。沪赣联动的结构,和当年医疗器械产业「研发在一线、制造往成本洼地走」的路径一致。
二、半年融资地图:钱按技术路线下注
脑虎这一轮不是孤例。把 2026 年的脑机接口融资摆在一起,能看到一张清晰的路线图:
- 强脑科技:年初完成约 20 亿元 B+ 轮(IDG、华登国际领衔,蓝思科技、韦尔股份等产业资本跟投),据报道投后估值超 13 亿美元,已保密递表港交所——无创消费级路线的头部;
- 阶梯医疗:5 亿元战略融资,阿里巴巴领投、国投创合跟投——侵入式路线;
- 智冉医疗:3 亿元 A+ 轮,中科创星领投,君联、红杉、IDG、顺为、美团龙珠、百度风投等跟投;
- 格式塔科技:两轮累计 5.7 亿元,在没有产品、没有临床的情况下刷新了天使轮纪录;
- 聚芯医疗:近 2 亿元 C 轮,走血管介入式路线;
- 曦涟科技、念及智能:数千万元和近千万元的种子、天使轮。
按技术路线分,四个方向都有人下注:半侵入式(脑虎)、侵入式(阶梯、博睿康)、无创消费级(强脑)、介入式(聚芯)。其中博睿康的 NEO 已是全球首款获批的侵入式脑机接口医疗器械——清华系在这条线上的产业转化,是国产侵入式的样板。
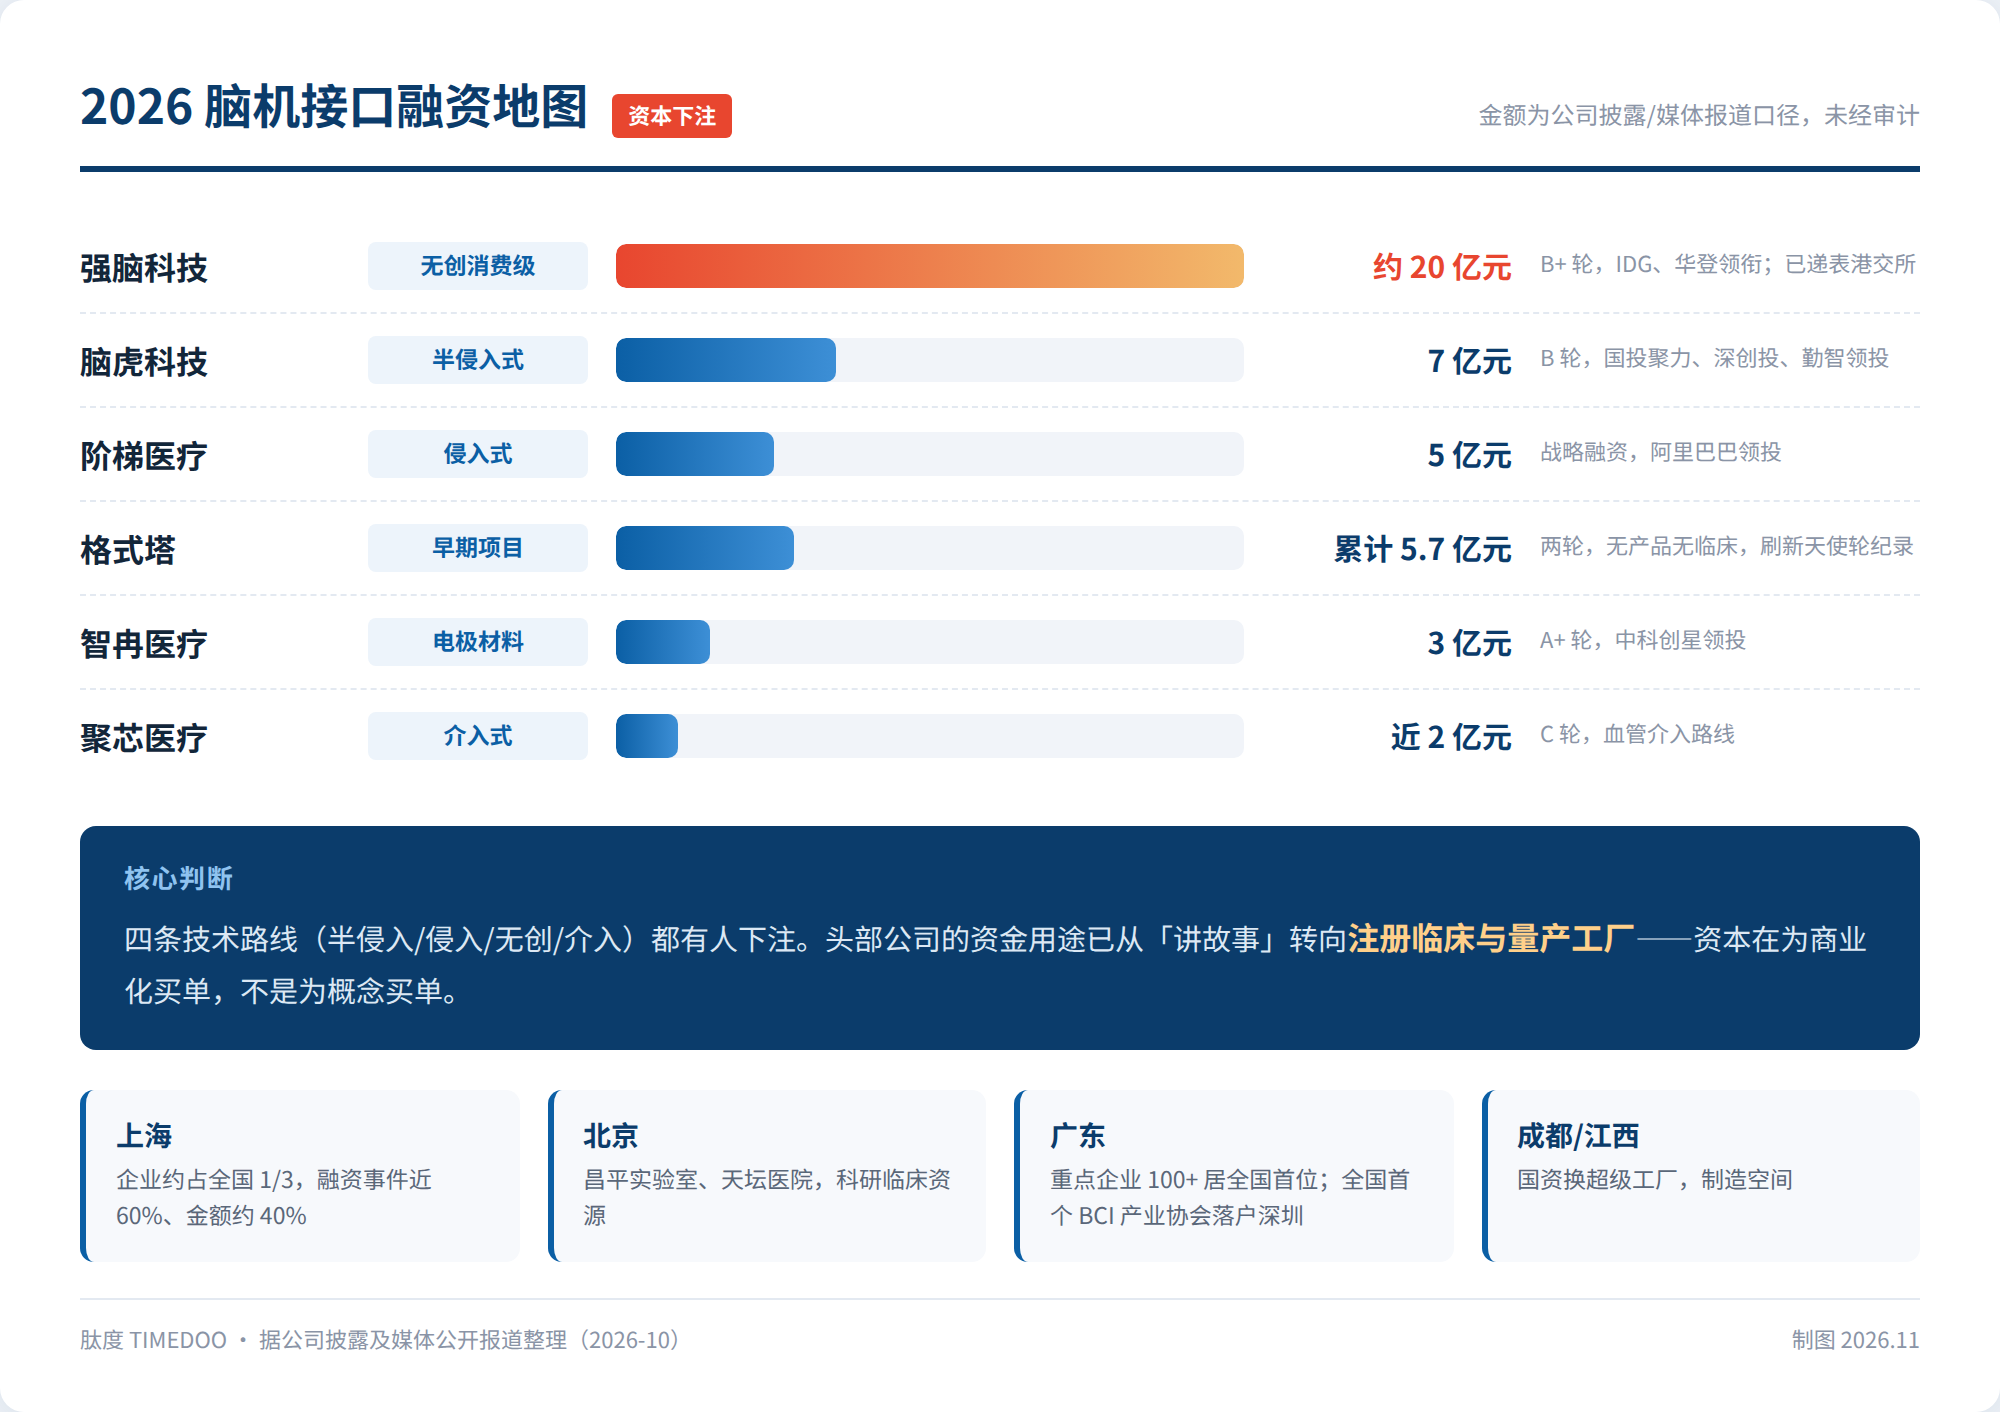
2026 脑机接口融资地图:四条路线都有人下注|制图:肽度 TIMEDOO
创始团队的结构同样有迹可循:清华系(博睿康、念及智能)、中科院系(脑虎陶虎、阶梯赵郑拓、曦涟何飞)、海归系(强脑韩璧丞出自哈佛、智冉方英出自中科大与哈佛)、产业系(聚芯黄辉有心血管介入器械背景)。高校实验室是这个赛道最稳定的供血源。
三、钱也在选城市
地域格局比技术路线更能说明资本心态。
上海集聚了全国约三分之一的企业,今年融资事件占近 60%、金额占 40%——张江、闵行脑智天地、临港三个据点,覆盖了从电极材料到系统集成的链条。北京的优势在科研与临床资源:昌平实验室、天坛医院。成都的打法最直接——用国资换超级工厂落地。
广东的底牌则在这一周亮了出来。10 月 21 日,2026 大湾区脑机接口大会(深圳脑博会)上,深圳市脑机接口产业协会正式成立——全国首个以「脑机接口」命名、在民政部门正式登记注册的行业社会组织,由深圳市脑科学学会牵头,瀚翔脑科学任会长单位,美好创亿、德力凯、微灵医疗等企业和多家医院共同参与。同期发布的《广东省脑机接口产业发展白皮书(2026 版)》给出一组硬数据:广东拥有脑机接口产品注册证或在研产品的重点企业超过 100 家,数量居全国首位;已登记相关临床研究 27 项、占全国 20.1%,28 家医疗机构设立或筹建脑机接口临床研究病房,两项均居各省区市首位;专利申请量 360 项,居全国第二。
四种模式对应四种押注:上海押人才密度,北京押临床通道,广东押产业组织化——用白皮书、创新联合体(200 余家机构)和全国首个产业协会把分散的企业拧成一股绳;成都押产能空间。脑虎把量产放在江西,则是第五种解法。
值得一提的是广东白皮书定下的差异化路径:「非侵入式为主战场、侵入式跟踪布局」,与上海(半侵入)、北京(侵入临床)形成错位。电子信息、精密制造与医疗器械的产业底座,恰好是非侵入式设备在佩戴、续航、量产一致性上最需要的工程能力。「广深双核错位、珠三角配套协同」的格局,正在从纸面走向分工。
四、冷思考:钱多了,门槛也近了
热钱涌进一个赛道,通常有两面。
积极的一面是退出通道正在打开。强脑科技递表港交所,若成行,将是「杭州六小龙」中第一个 IPO,脑机接口公司第一次有了清晰的定价锚——这会反过来刺激一级市场的估值与融资节奏。
需要警惕的一面也在这里:格式塔科技无产品、无临床仍能融到 5.7 亿元,说明部分资本在按「赛道占位」逻辑出牌,而非按产品逻辑。脑机接口的真实门槛不在融资本身,而在三件事:注册审批的通过速度、真实临床场景的支付方、以及从科研 demo 到批量一致的工艺鸿沟。65 例临床试验到多中心注册临床,中间隔的是申报材料的全部细节。
脑虎给自己定的时间表是两年内在医疗市场规模化落地。这个目标能否兑现,比任何一轮融资金额都更能定义这条赛道的成色。
一句话总结
钱已经进场了。接下来看证的,看床的,看买单的。
参考资料
1. 脑虎科技 7 亿元 B 轮融资披露,中证网、上海证券报、新华财经、证券时报报道,2026-10-28
2. 脑虎科技「三全」系统华山医院 GCP 注册临床启动,2026-07-07
3. 强脑科技 B+ 轮融资及港交所递表相关报道,2026 年(金额与估值为公司披露及媒体换算口径)
4. 阶梯医疗、智冉医疗、格式塔科技、聚芯医疗、曦涟科技、念及智能融资信息,新浪财经、虎嗅、腾讯新闻汇总报道,2026-10-28 至 10-31
5. 博睿康 NEO 系统国家药监局批准上市(2026-03-13)及华山医院首处方(2026-07-13)报道
6. 深圳市脑机接口产业协会成立(全国首个以「脑机接口」命名的登记注册行业社会组织),深圳市脑科学学会、新浪财经报道,2026-10-21 成立、10-31 转载
7. 《广东省脑机接口产业发展白皮书(2026 版)》,粤港澳大湾区脑机接口产业创新联盟发布,2026-10-21(重点企业超 100 家居全国首位、27 项临床研究占全国 20.1%、28 家临床研究病房、专利 360 项居全国第二)
编辑:王洪
排版:李丽

评论 (0)